C.C.: Ministre des Finances du Québec et chefs des partis d’opposition.
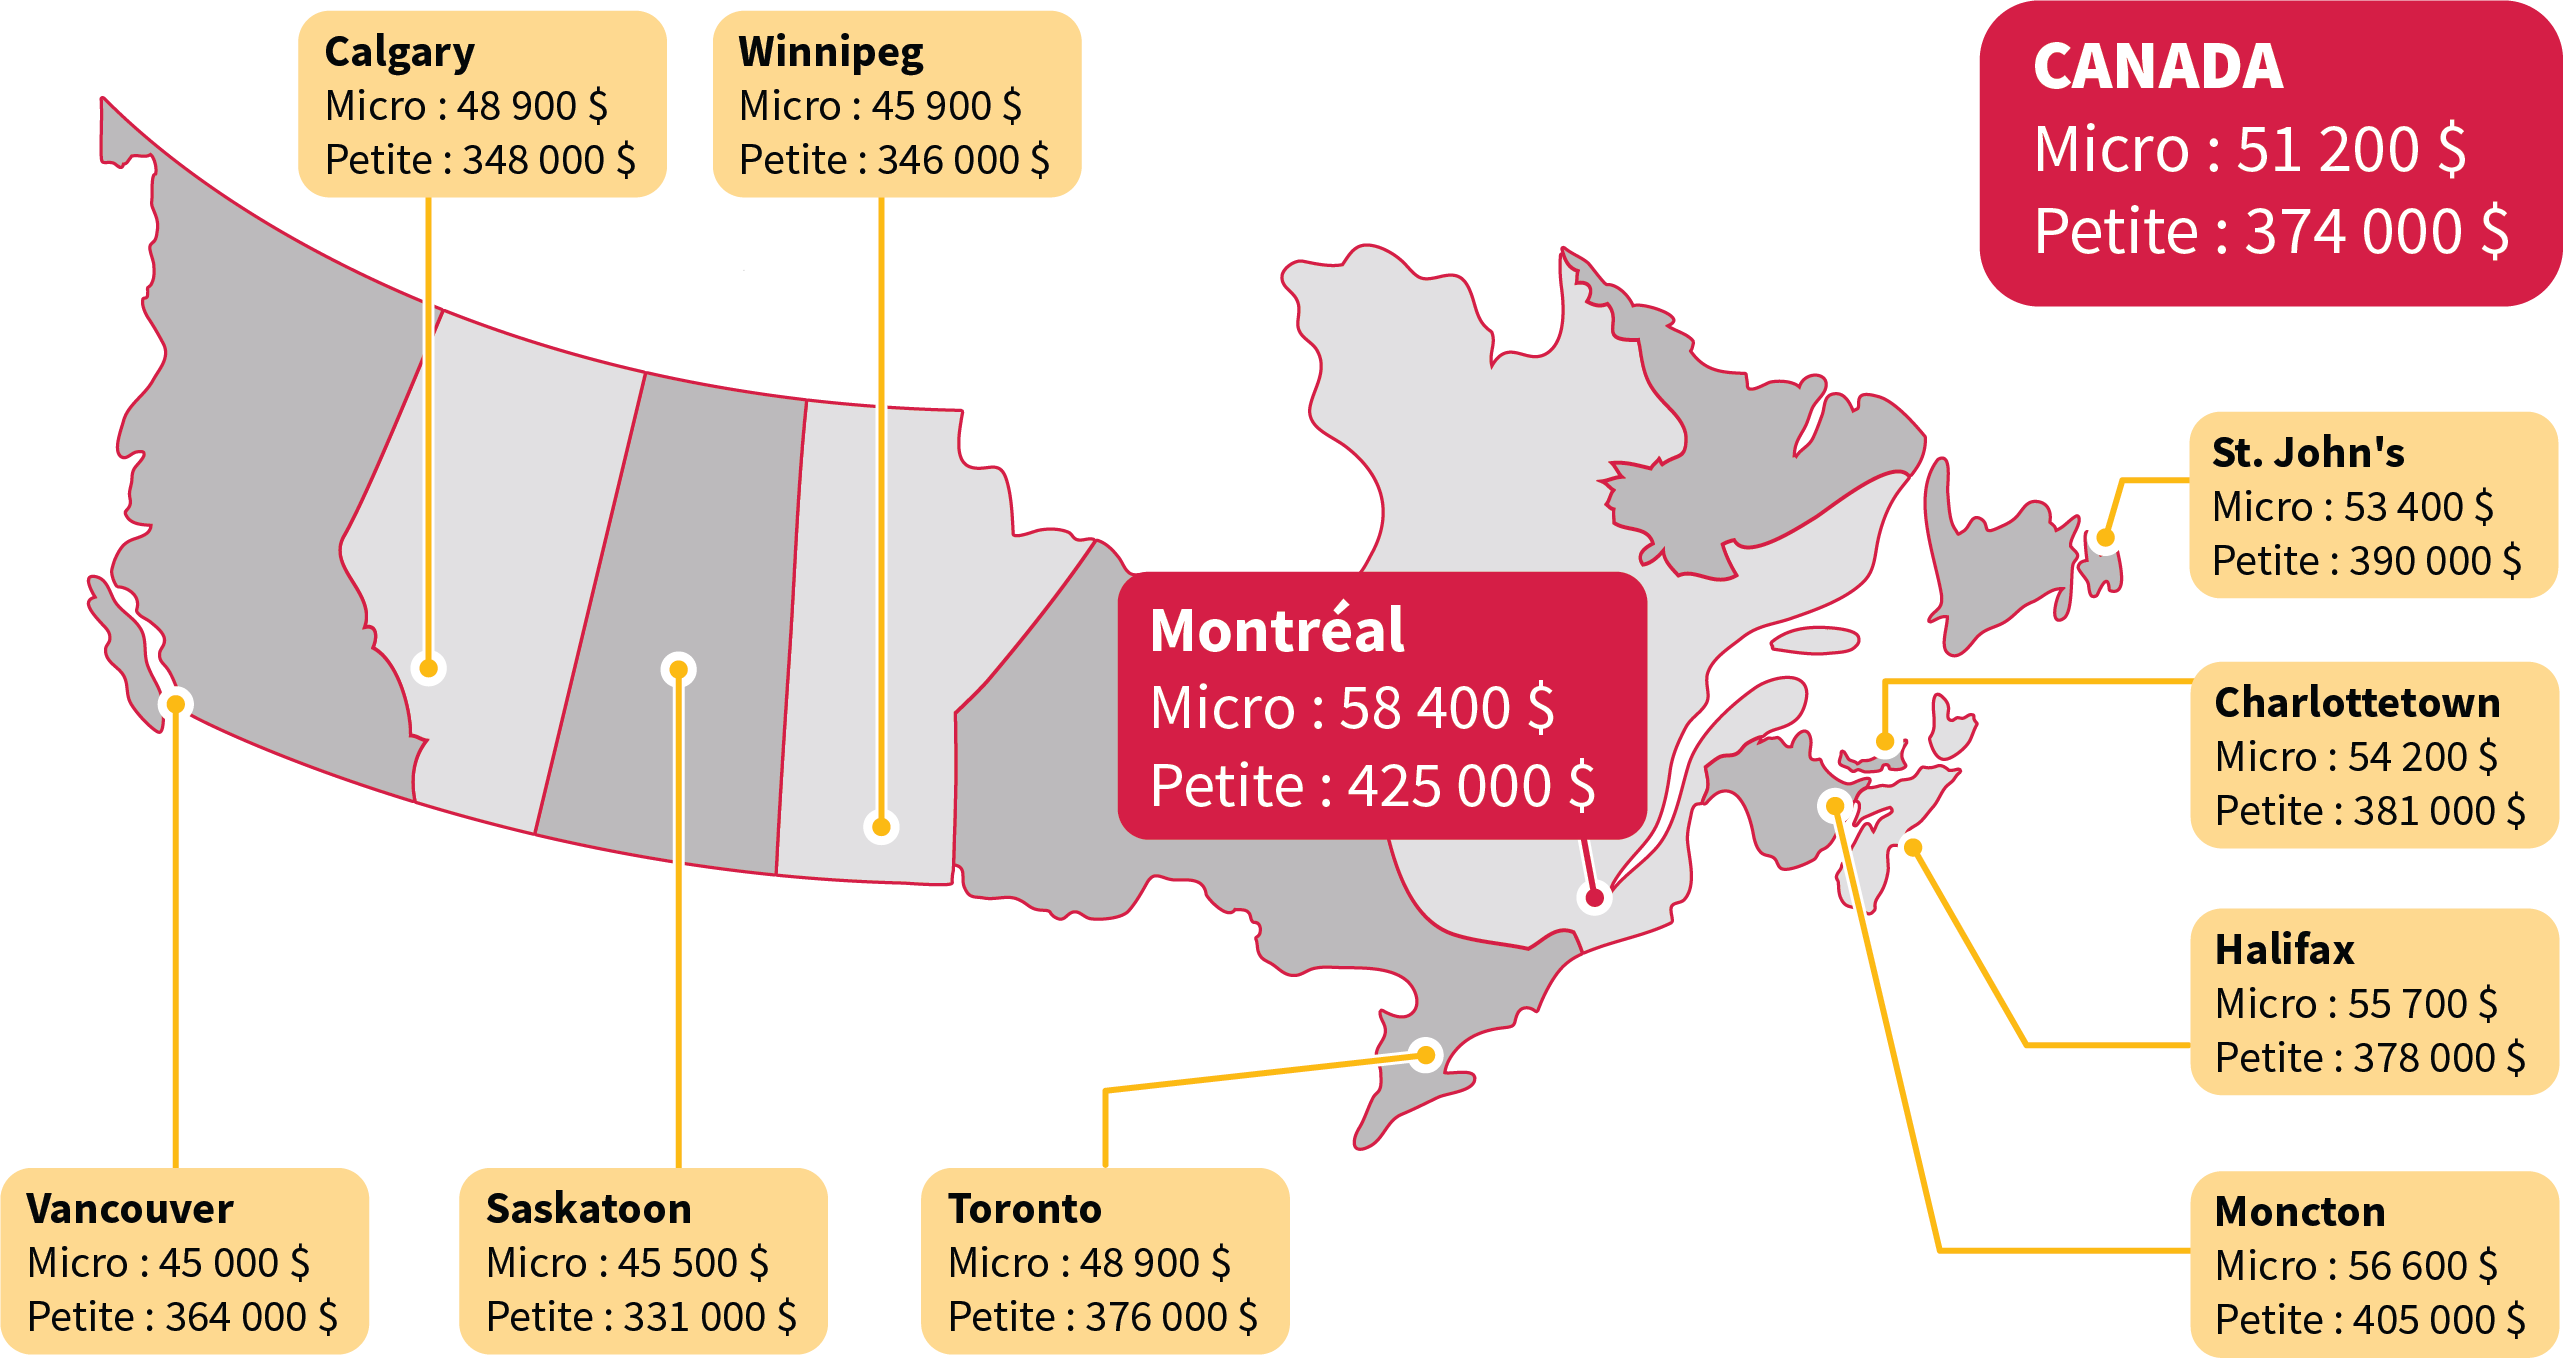
Le Québec demeure l’endroit en Amérique du Nord où l’environnement fiscal est le plus pénalisant pour les petites entreprises1.
D’abord, son taux réduit pour les PME est 37 % plus élevé que la moyenne des provinces canadiennes.
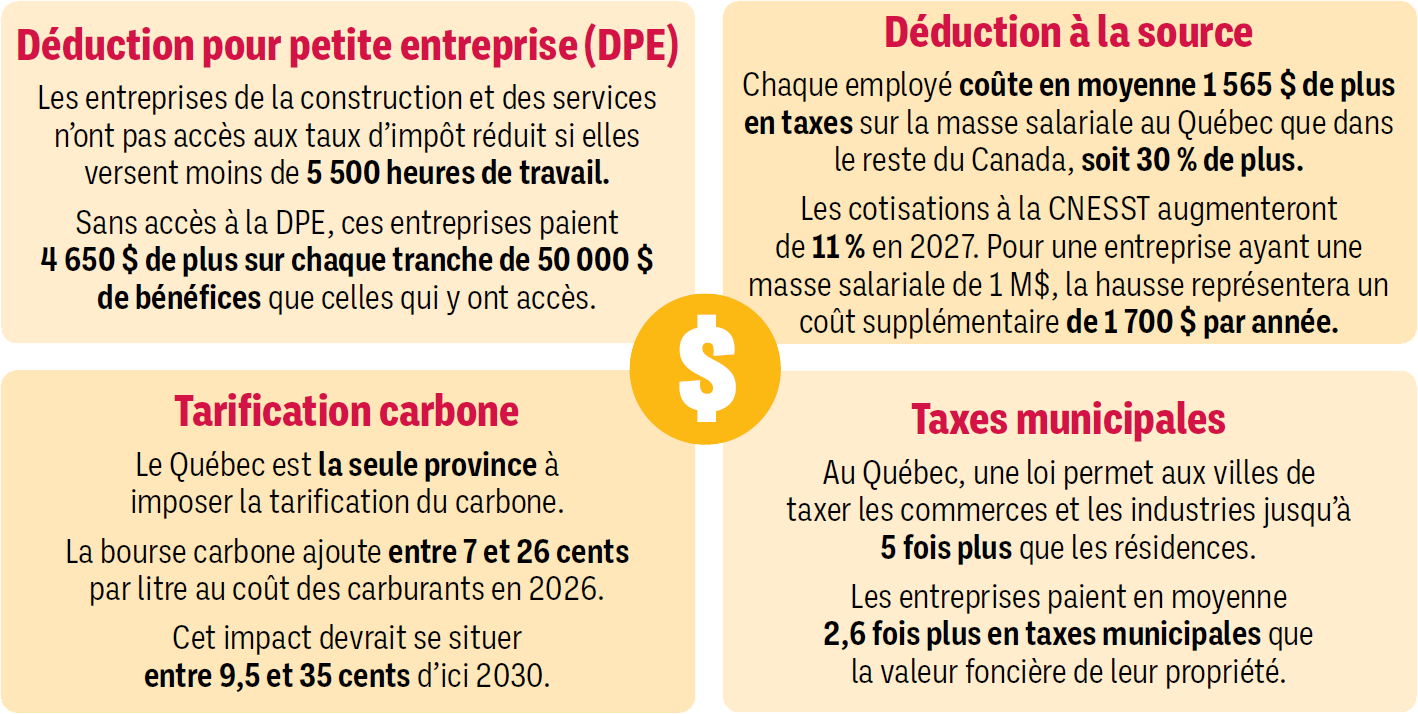
De plus, c’est la seule province qui refuse d’accorder le taux d’imposition réduit sur le revenu des plus petites entreprises des secteurs de la construction et des services. Elles doivent payer un impôt 5 fois plus élevé, ce qui constitue une pénalité fiscale injustifiée et nuit à leur stabilité ainsi qu’à leur croissance. Corriger cette injustice fiscale permettrait de créer 10 000 emplois directs, indirects et induits2.
À cela s’ajoute l’imposition des taxes sur la masse salariale les plus élevées du pays : environ 30 % de plus comparativement aux autres provinces, sans bénéficier d’exemptions pour les plus petites entreprises comparables pour les contributions liées à l’éducation ou à la santé3. Soulignons en plus l’augmentation de 11 % des cotisations à la CNESST en 2027 qui exacerbera cette situation.
Il est temps maintenant d’avoir le meilleur environnement d’affaires au pays pour augmenter le pouvoir d’achat des citoyens, améliorer la productivité des entreprises, créer des emplois et bâtir nos régions4.
Nous demandons au gouvernement du Québec de bien vouloir :
- Réduire l’impôt des sociétés de 11,5 % à 9,5 %, tel que promis aux élections générales.
- Abolir la règle injuste et unique au pays de bloquer l’accès à la DPE aux plus petites entreprises des secteurs des services et de la construction.
- Baisser graduellement le taux PME pour atteindre 1,6%, soit la moyenne des provinces canadiennes.
- Augmenter le seuil de la DPE de 500 000 $ à 700 000 $, et le seuil de revenu de placement de 50 000 $ à 60 000 $, et les indexer sur l’inflation par la suite.
- Instaurer une exemption de base au Fonds des services de santé (incluant les travailleurs autonomes).
- Réduire progressivement le taux de cotisation au Fonds des services de santé pour atteindre un taux de taxes sur la masse salariale similaire à la moyenne canadienne de 10,1 %.
- Mettre fin à la tarification du carbone.
- Réduire le plafond « taux industriel-commercial/taux résidentiel » qui permet aux villes de taxer les commerces et les industries jusqu’à cinq fois plus lourdement que les résidences.
Merci de respecter vos promesses!
1 : FCEI, Terrain d’inégalité : le désavantage fiscal des entreprises canadiennes par rapport aux entreprises américaines, septembre 2025, 62 p. Consultation en ligne : https://www.cfib-fcei.ca/hubfs/research/reports/2025/terrain-inegalite-fr.pdf
2 : AppEco, Analyse des retombées économiques potentielles d’élargir l’accès à la DPE, 13 p. Consultation en ligne : https://www.cfib-fcei.ca/hubfs/research/reports/2024/2024-02-qc-appeco-elargir-acces-dpe-fr.pdf
3 : FCEI, Le poids des taxes sur la masse salariale, https://www.cfib-fcei.ca/hubfs/research/reports/2023/2023-09-poids-taxes-masse-salariale-fr-2.pdf
4 : Mémoire prébudgétaire de la FCEI : https://www.cfib-fcei.ca/hubfs/advocacy/pdf/2026/2026-02-Memoire-prebudgetaire-2026-2027-FCEI.pdf