

Résumé
- Plus de la moitié des entreprises agricoles (54 %) sont insatisfaites des options d’assurance qui leur sont offertes, en raison notamment du nombre limité d’assureurs et d’une couverture inadéquate.
- Près des trois quarts ont vu leurs primes augmenter en 2026, dont 37 % de 10 % ou plus.
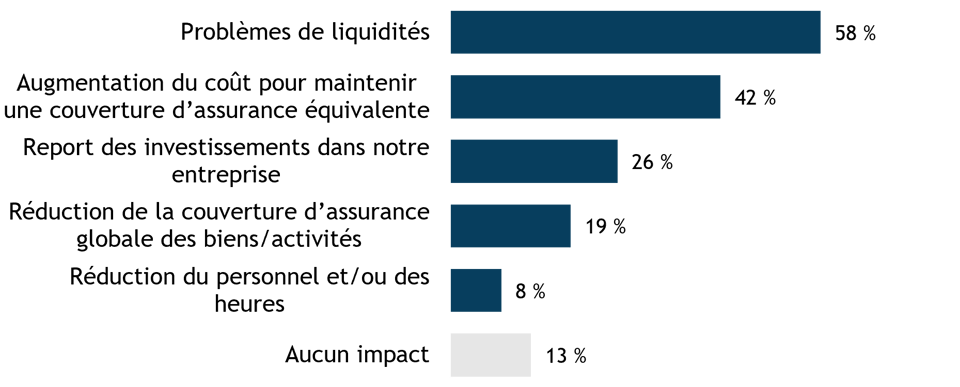
- La hausse des coûts d’assurance réduit les flux de trésorerie, reporte des investissements et oblige certaines entreprises à réduire leurs activités ou leurs couvertures.
Une tempête, une panne d’équipement ou une réclamation en responsabilité civile peut suffire à menacer la stabilité financière d’une entreprise agricole. L’assurance commerciale fournit une protection essentielle contre ces risques, mais les propriétaires de ferme et d’entreprise agricole peinent de plus en plus à obtenir une couverture adaptée à leurs besoins à un prix abordable.
Selon un sondage spécial sur les assurances que la FCEI a mené en 2024, la plupart des PME agricoles souscrivent plusieurs polices d’assurance commerciale, les plus courantes étant l’assurance responsabilité civile générale (93 %), l’assurance habitation (90 %), l’assurance automobile (85 %) et l’assurance pertes d’exploitation (51 %)[1].
Cet éventail de protections est rendu nécessaire par les multiples facettes d’une exploitation agricole. Or, l’augmentation des risques en agriculture fait bondir le coût des primes et réduit le nombre d’assureurs disposés à couvrir ce secteur. La valeur croissante de l’équipement agricole, la multiplication des phénomènes météorologiques extrêmes et la fréquence des réclamations incitent les assureurs à la prudence. Pour les entreprises, cela se traduit par des options de couverture toujours moins nombreuses et des coûts qui montent en flèche[2],[3],[4].
Offre restreinte, couverture insuffisante
De nombreux producteurs agricoles jugent le choix de polices et de fournisseurs d’assurance trop limité. En 2024, plus de la moitié (54 %) se disaient insatisfaits des options à leur disposition[5].
Cette situation s’explique notamment par la façon dont l’entreprise obtient sa couverture d’assurance. La plupart des propriétaires d’entreprise agricole (71 %) souscrivent leurs polices auprès d’un courtier d’assurance, mais une proportion importante (29 %) le fait auprès d’un agent. Ces pourcentages s’écartent considérablement des moyennes nationales. En effet, 80 % des PME canadiennes achètent leurs polices d’assurance auprès d’un courtier, et 19 % seulement le font auprès d’un agent[6]. Les propriétaires d’entreprise agricole peuvent ainsi se trouver désavantagés, car un agent vend les produits d’une seule compagnie d’assurance, alors qu’un courtier vend ceux de plusieurs assureurs. Sans pouvoir comparer les régimes et choisir la meilleure couverture, les entreprises agricoles risquent de payer trop cher ou de souscrire une assurance qui offre une protection inadéquate.
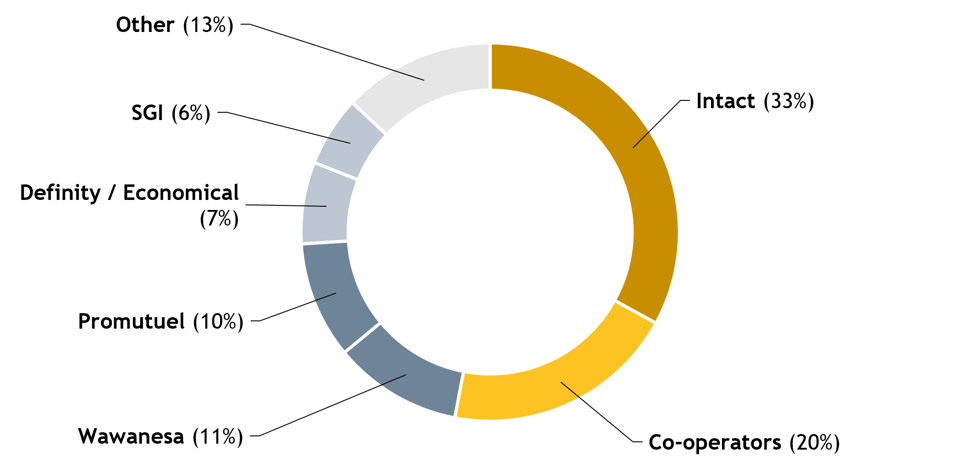
Même parmi ceux qui font affaire avec un courtier, certains déplorent le nombre limité de polices couvrant les activités agricoles. Plus de la moitié des PME agricoles ont comme assureur principal l’une des deux compagnies suivantes : Intact Assurance (33 %) ou Co-operators (20 %) (figure 1). D’autres grands assureurs, tels que Promutuel Assurance ou Saskatchewan Government Insurance (SGI), ne sont pas présents dans toutes les provinces et tous les territoires, ce qui limite davantage le choix des entreprises.
Figure 1 : Principaux assureurs des entreprises agricoles
Source : FCEI, Sondage spécial sur les assurances, du 18 mars au 9 mai 2024, n = 82.
Questions : Qui est le principal assureur de votre entreprise? (Sélectionner toutes les réponses pertinentes)
Remarque : Les répondants ayant indiqué « Je ne sais pas/pas sûr » ou ayant sélectionné plusieurs réponses n’ont pas été pris en compte dans l’analyse.
Même si Agriculture et Agroalimentaire Canada offre le programme d’assurance public Agri-protection, de nombreuses entreprises jugent sa couverture insuffisante par rapport aux coûts élevés et à la complexité de l’agriculture moderne. Une majorité (57 %) des répondants au Sondage sur l’agriculture 2026 de la FCEI n’ont pas eu recours à Agri-protection au cours des trois dernières années[7].
Un propriétaire d’entreprise du Manitoba décrit sa frustration :
« Je possède et j’exploite un centre de jardinage qui comprend des serres de production. J’ai du mal à trouver des compagnies qui acceptent d’assurer des serres. J’ai actuellement une assurance, mais je ne trouve aucune offre concurrente. »
Ce manque d’options peut décourager les entreprises de se lancer en agriculture ou de se diversifier dans de nouveaux sous-secteurs. Un membre de la FCEI du Québec indique que ce problème l’a contraint à renoncer à l’expansion de son entreprise :
« Je ne trouve pas d’assurance pour certaines des activités que j’aimerais mener, ce qui limite la croissance et la rentabilité de mon entreprise. »
Faute de pouvoir compter sur une couverture complète, bien des entrepreneurs hésiteront à se lancer dans des secteurs à haut risque. D’autres iront de l’avant sans assurance, ce qui les exposera à un risque accru d’engager leur responsabilité civile et de faire faillite. Toutefois, pour les entreprises qui réussissent à s’assurer, la hausse des primes pèse de plus en plus lourd sur des marges déjà serrées.
La hausse des pries rend l'assurance inaccessible
La complexité des exploitations agricoles modernes, combinée aux problèmes d’accès, entraîne une hausse des primes d’assurance pour les entreprises agricoles.
Au début de 2026, près de 3 entreprises sur 4 rapportaient que leurs primes avaient augmenté au cours des 12 derniers mois : 37 % faisaient état d’une hausse de 3 à 9 %, et une proportion équivalente rapportait une hausse de 10 % ou plus[8]. Pour une entreprise qui aurait souscrit des polices aux taux moyens de 2024 pour l’assurance responsabilité civile générale, l’assurance automobile et l’assurance habitation (assurance « commerciale » dans les trois cas), cela représenterait une hausse de 1 339 $ à 4 464 $ par année[9].
Des membres de la FCEI indiquent que la hausse des primes les a forcés à modifier considérablement leurs activités, ce qui se répercute sur leur planification à long terme et leur productivité au quotidien (figure 2). Dans le Baromètre des affairesMD, les propriétaires d’entreprise agricole citent régulièrement l’assurance parmi les principales contraintes liées aux coûts, ce qui souligne l’incidence de la hausse des primes sur leur rentabilité et leur optimisme.
Figure 2 : Principaux impacts de l’augmentation des primes d’assurance
Source : FCEI, Sondage sur l’agriculture, du 19 février au 17 avril 2026, n = 191.
Question : Quels sont les impacts de l’augmentation des primes d’assurance sur votre entreprise? (Sélectionner toutes les réponses pertinentes)
Un membre de la FCEI de la Colombie-Britannique explique les conséquences de la hausse des coûts d’assurance sur la rentabilité de son entreprise :
« Notre entreprise devait souscrire deux polices d’assurance pour couvrir deux types d’activités, et leur coût élevé nous a finalement poussés à abandonner l’une d’elles. »
Pour de nombreuses entreprises agricoles, l’assurance est un outil de gestion des risques qui exerce une pression considérable sur les coûts. Face à la hausse des primes, des entreprises peuvent être contraintes de faire des choix difficiles : réduire les activités, reporter des investissements ou absorber la hausse des coûts. L’assurance ne devrait pas être un frein à la productivité des entreprises agricoles.
Conclusion
L’agriculture étant un secteur à risque élevé, les assureurs continueront probablement à se montrer prudents à l’égard des entreprises agricoles. Les recommandations suivantes proposent des moyens pour les gouvernements d’aider les PME à obtenir une couverture suffisante et abordable, tout en reconnaissant les risques assumés par les assureurs privés :
- Accroître la concurrence dans le secteur de l’assurance agricole en favorisant l’arrivée de nouveaux assureurs. Pour cela, il pourrait être nécessaire de réduire la paperasserie et de favoriser le recours à des solutions de rechange telles que les sociétés d’assurance captives et les coopératives, entre autres mesures.
- Envisager des moyens de réduire le coût des primes, par exemple en éliminant ou en réduisant les taxes provinciales sur les primes d’assurance, y compris pour les entreprises agricoles.
- Améliorer le programme Agri-protection pour qu’il tienne mieux compte des modèles d’affaires et des risques des entreprises agricoles d’aujourd’hui.