

Résultats du mois de novembre 2026
Principaux points à retenir
-
L’optimisme à long terme des PME a augmenté pour atteindre 57,3;
-
L’optimisme à court terme est demeuré inchangé à 45,9;
-
Les intentions d’augmentation des prix se maintiennent à 2,9 %, un niveau toujours élevé.
Niveaux de confiance des propriétaires de PME du Canada
L’indice du Baromètre des affairesMD de la FCEI à long terme, basé sur les attentes des PME sur 12 mois en termes de performance, a progressé de six points pour atteindre 57,3. L’indice d’optimisme à court terme, basé sur les perspectives à 3 mois, est demeuré stable à 45,9. L’écart important de 11 points entre les niveaux d’optimisme à long terme et à court terme laisse entrevoir des perspectives économiques encourageantes, mais un contexte d’affaires actuel toujours très difficile.
Résultats provinciaux
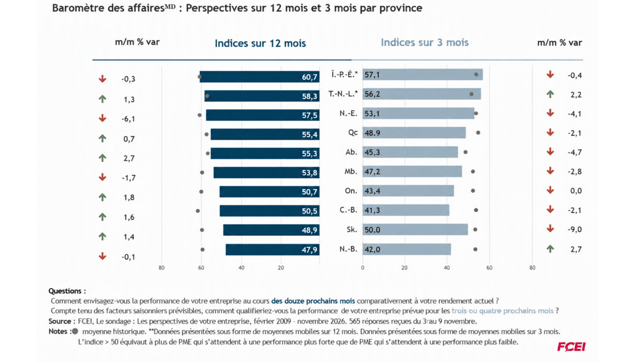
Les tendances provinciales, calculées selon des moyennes mobiles de trois mois, varient de moins de 50 en Saskatchewan et au Nouveau-Brunswick à 60 ou proche à l’Île-du-Prince-Édouard, en Nouvelle-Écosse ainsi qu’à Terre-Neuve-et-Labrador. Les quatre plus grandes provinces ont enregistré de légères améliorations de l’optimisme à long terme et affichent maintenant des résultats se situant entre 50 et 55 .
Résultats sectoriels
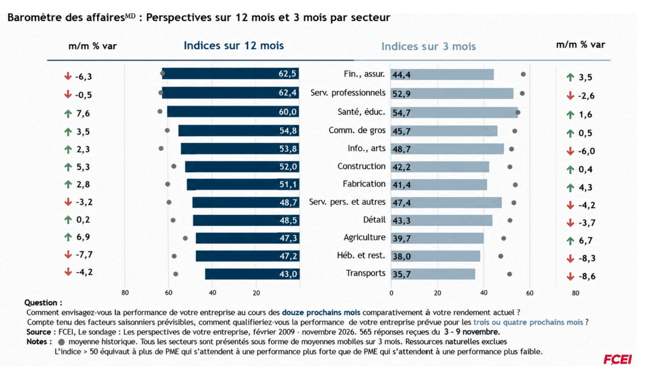
La confiance sectorielle, également calculée selon des moyennes mobiles de trois mois, demeure la plus faible dans les secteurs de l’agriculture, de l’hébergement et de la restauration ainsi que du transport. Ces secteurs affichent les niveaux les plus bas autant pour l’horizon à long terme que pour l’horizon à court terme. Les attentes du commerce de détail demeurent très modestes pour cette période de l’année, l’indice d’optimisme à long terme s’établissant à 48,5. Les secteurs de la construction et de la fabrication ont quant à eux regagné une partie de la confiance perdue au cours des mois précédents, repassant légèrement au-dessus du seuil des 50.
Situation des affaires
Le solde d’opinion concernant l’état actuel de santé des entreprises a reculé très légèrement pour s’établir à 19 en novembre, soit un niveau tout juste inférieur à sa moyenne historique.
Indicateurs de l’inflation
L’augmentation moyenne des prix a grimpé à 2,9 % en novembre. L’augmentation moyenne des salaires s’établit à 2,4 %, un résultat pratiquement inchangé par rapport aux mois précédents. Pour plus des détails sur les prix et les salaires, veuillez cliquez ici.
Autres indicateurs
Les intentions d’embauche à temps plein pour les trois à quatre prochains mois demeurent faibles en novembre. Une plus grande proportion d’employeurs prévoit réduire ses effectifs (14 %) que d’en embaucher (12 %). Il s’agit d’un quatrième mois consécutif où les intentions nettes d’embauche sont négatives.
L’insuffisance de la demande demeure le principal frein à l’expansion des activités et de la production des entreprises, citée par 52 % des PME. La pénurie de main-d’œuvre qualifiée arrive au deuxième rang avec 40 %. Toutefois, la proportion d’entreprises signalant des pénuries de main-d’œuvre est en diminution depuis le sommet atteint au milieu de l’année.
Les coûts du carburant figurent de nouveau au premier rang des contraintes liées aux coûts et demeurent élevés depuis leur sommet atteint en avril 2026. Les coûts des intrants et des matériaux ont également augmenté : 45 % des PME les considèrent comme leur principale contrainte de coûts. Les coûts d’emprunt ont eux aussi progressé, ce qui n’est guère surprenant à la suite de la récente hausse des taux annoncée par la Banque du Canada.
Méthodologie
Les résultats s’appuient sur 565 réponses reçues entre le 3 et le 9 novembre auprès d’un échantillon aléatoire stratifié de membres FCEI dans le cadre d’un sondage par Internet à accès contrôlé. Les résultats sont exacts à +/- 4,1 points de pourcentage, 19 fois sur 20.
Chaque mois, l’ensemble des indicateurs est recalculé pour le mois précédent afin d’inclure tous les résultats du sondage de ce mois. Ainsi, les résultats mis à jour d'octobre comptent 16 réponses supplémentaires en plus des 301 réponses initialement utilisées.
L’indice étant mesuré sur une échelle de 0 à 100, un niveau inférieur à 50 signifie que les entrepreneurs qui s’attendent à une performance plus faible pour les trois ou douze prochains mois sont plus nombreux que ceux qui envisagent des fortes résultats.
Depuis février 2026, le sondage inclut deux nouveaux points de données : les coûts d’envoi et de réception, et le manque de matériel et de technologies.
À compter d’avril 2026, nos codes sectoriels sont entièrement harmonisés avec le SCIAN, ce qui entraîne de légers changements de composition dans l’agriculture, les ressources naturelles, les transports, ainsi que la santé et l’éducation. Questions : communiquez avec nous.
Les résultats du sondage reposent sur les réponses de véritables propriétaires d’entreprise, et non sur des données générées par l’IA.
Plus de détails régionaux :
La Rétrospective spéciale du Québec 2026 (publié le 27 septembre 2026)
ou visitez la page: Baromètre des affaires, Rétrospective 2025.
Cette publication économique donne un portrait de ce qu’a été le niveau de confiance, l’état des affaires, l’augmentation des prix et des salaires, les limites en termes de ventes et les principales pressions sur les coûts des PME.